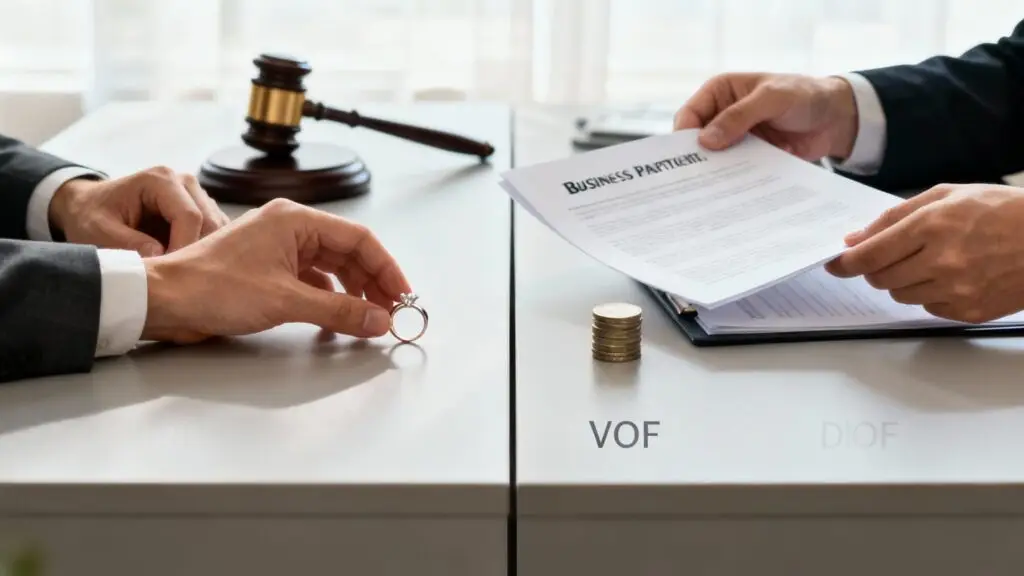
Si vous et votre conjoint gérez également une société en nom collectif ( VOF), le divorce met fin à deux relations simultanément : le mariage et la société. Chacune obéit à ses propres règles, et la principale exception à une séparation à l’amiable concerne la responsabilité : chaque associé demeure responsable envers les créanciers des dettes de la société, quel que soit l’accord conclu lors du divorce.
Vous trouverez ci-dessous l'ordre dans lequel prendre les décisions, l'impact de votre régime matrimonial sur l'entreprise, les trois options possibles (rachat, vente ou dissolution) et comment éviter que la responsabilité ne vous suive après la séparation.
Le fonctionnement du partenariat est régi par le contrat de société et la loi applicable aux sociétés de personnes. Ce contrat détermine si un associé peut poursuivre l'activité seul, les modalités de rachat des parts de l'autre associé et les conséquences d'une dissolution de la société. En l'absence de contrat, les règles légales s'appliquent et correspondent rarement aux attentes des associés. Une VOF (Value Of Company) n'est pas une personne morale. Conformément à l'article 18 du Code de commerce néerlandais ( Wetboek van Koophandel , WvK), chaque associé est solidairement responsable des dettes de ses partenaires. Cette responsabilité ne s'éteint pas avec la dissolution de la société : un associé qui quitte la société reste responsable des dettes contractées pendant qu'il y était associé et a besoin de la coopération des créanciers pour être libéré de ses obligations.
Le mariage est régi par le droit matrimonial. Si la part du conjoint est soumise au régime de la communauté de biens, sa valeur est partagée. En cas de contrat de mariage, l'issue dépend de son contenu et, surtout, de l'exécution effective de la clause de compensation périodique. Aux termes de l'article 1:95a du Code civil néerlandais (BW), la communauté peut également prétendre à une indemnisation si un époux a exercé une activité indépendante sans rémunération adéquate.
L'évaluation est le point de rencontre des deux aspects, et c'est généralement là que réside le véritable litige : quelle date d'évaluation s'applique, si le goodwill est pris en compte et comment évaluer une entreprise qui dépend des efforts personnels d'un seul associé.
En pratique, il est utile de prendre les décisions dans cet ordre : d’abord établir le régime matrimonial et le contrat de partenariat, puis faire évaluer l’entreprise, puis choisir entre le rachat, la vente et la dissolution, et enfin consigner le tout dans l’accord de règlement et organiser la décharge de responsabilité.
Que signifie une double séparation pour les conjoints en affaires ?

Vous mettez fin à un mariage et à une association professionnelle simultanément, ce qui implique deux réglementations distinctes. Il est impératif de traiter les deux situations ensemble, faute de quoi une décision concernant l'entreprise pourrait compromettre le règlement du divorce, et inversement.
Lorsque mariage et entreprise sont étroitement liés, une séparation implique bien plus que le simple partage des biens et des économies. On met fin à un mariage et à une relation commerciale simultanément. Cela exige une grande lucidité, tant pour gérer les émotions que pour appréhender la complexité juridique.
Gérez ensemble les aspects personnels et professionnels de votre séparation. Faute de quoi, vous risquez de longs conflits, un chaos financier et des souffrances émotionnelles inutiles. Il vous faut deux approches différentes : l’une pour le droit de la famille, l’autre pour le droit des sociétés et des contrats.
Comment interagissent les deux cadres juridiques ?
Votre régime matrimonial détermine la répartition des biens et des dettes privés, y compris la valeur de votre part dans la société. Le contrat de société détermine le sort de l'entreprise elle-même.
Le véritable enjeu réside dans l'interaction entre ces deux régimes. Votre régime matrimonial, qu'il s'agisse de la communauté de biens ou d'un contrat de mariage, détermine la répartition de vos actifs et de vos dettes.
Parallèlement, votre contrat de société ( vennootschapscontract ) doit préciser les modalités de départ d'un associé. Il constitue votre document de référence principal pour la gestion de l'entreprise : évaluation de celle-ci, rachat des parts d'un associé et dissolution de la société.
La question centrale est de savoir comment votre mariage influence votre partenariat commercial, et comment ce partenariat influence les modalités de votre divorce. La réponse se trouve à l'intersection de ces deux documents.
Comprendre ce chevauchement est la première étape vers une solution juste et harmonieuse. Sans cela, vous pourriez prendre une décision concernant l'entreprise qui aurait de graves conséquences sur votre accord de divorce, ou inversement.
Pourquoi cette séparation est-elle si exigeante ?
Vous négociez simultanément la fin de votre relation et l'avenir d'une entreprise que vous avez bâtie ensemble. Les émotions peuvent altérer le jugement financier.
Au-delà de la complexité juridique, la charge émotionnelle est considérable. Vous négociez la fin de votre mariage tout en décidant du sort d'une entreprise dans laquelle vous avez probablement tous deux beaucoup investi. Il est donc difficile de prendre une décision objective. Gérer une entreprise avec son conjoint pendant une séparation est l'une des situations les plus stressantes qu'un entrepreneur puisse rencontrer.
Cet article explique les concepts juridiques, les obstacles financiers et les démarches pratiques. En comprenant votre régime matrimonial et votre contrat de partenariat, vous pourrez aborder le processus avec plus de sérénité et de maîtrise, et ainsi préserver votre bien-être personnel et votre avenir financier.
Comment votre VOF et votre régime matrimonial s'articulent-ils ?

Tout dépend de deux choses : la définition juridique d’une VOF et le régime matrimonial applicable. Il est essentiel de clarifier ces deux points avant d’entamer toute négociation.
En cas de divorce avec annulation de la rupture du contrat de mariage, tout dépend du statut juridique de votre union et de la structure de votre mariage. Connaître ces deux aspects est essentiel avant d'entamer des négociations constructives.
Considérez votre VOF comme une voiture que vous possédez en commun. Les deux associés sont responsables de chaque paiement, de chaque réparation et de chaque accident, quel que soit le conducteur. C'est ce qui caractérise juridiquement une VOF : la responsabilité solidaire . Un créancier peut réclamer l' intégralité d'une dette commerciale à l'un ou l'autre des associés. En cas de séparation, ce seul fait engendre de fortes tensions.
Une société à capital variable (SCA) possède des actifs propres ( afgescheiden vermogen ). Les créanciers de la société peuvent recouvrer leurs créances sur les actifs de la société en premier lieu, avant les créanciers personnels des associés. Toutefois, si les actifs de la société sont insuffisants, ils peuvent se tourner vers les biens personnels de chaque associé.
Situez cette structure d'entreprise dans le contexte du droit néerlandais des biens matrimoniaux. Le cadre juridique de votre mariage détermine la répartition de vos actifs et dettes, y compris votre part dans le fonds de pension alimentaire. Connaître le régime applicable n'est pas une simple formalité ; c'est la clé de voûte de tout le processus.
Quels sont les régimes matrimoniaux néerlandais en vigueur ?
Il existe trois régimes matrimoniaux : la communauté de biens, la communauté de biens limitée et les contrats de mariage. La date de votre mariage et les accords que vous avez conclus déterminent le régime applicable.
Aux Pays-Bas, le mariage, selon le droit néerlandais, est généralement régi par l'un des trois régimes suivants. Chacun traite différemment votre patrimoine familial en cas de divorce, déterminant s'il s'agit d'un bien commun à partager ou d'une propriété propre.
- Communauté complète de biens (algehele gemeenschap van Goederen): la valeur par défaut pour les couples mariés avant 1 Janvier 2018 En l'absence de contrat de mariage, tous les biens et dettes, antérieurs et postérieurs au mariage, sont en principe mis en commun et partagés équitablement en cas de divorce. Les donations et successions assorties d'une clause d'exclusion restent exclues de ce patrimoine commun.
- communauté de biens limitée (communauté de biens limitée): la valeur par défaut pour les couples qui se sont mariés le ou après 1 Janvier 2018 En l'absence de contrat de mariage (article 1:94 du Code civil néerlandais), seuls les biens et les dettes acquis pendant le mariage sont communs. Les biens possédés avant le mariage, ainsi que les donations et les héritages, restent en principe privés. Les biens détenus en commun avant le mariage font partie de la communauté.
- Contrats prénuptiaux (huwelijkse voorwaarden): Un contrat, établi par un notaire, qui précise ce qui relève de la communauté et ce qui relève de la sphère privée. Pour la VOF, ce sont les termes de ces accords qui font foi.
Si votre mariage comporte un volet international, vérifiez d'abord quelle loi s'applique à vos biens matrimoniaux. Il peut s'agir d'une loi étrangère, selon votre nationalité, votre lieu de résidence après le mariage et le choix de la loi applicable.
Quel est l'impact de votre régime sur l'entreprise ?
Dans le régime de la communauté de biens, votre part dans une société est presque toujours un bien commun. Dans le régime de la communauté limitée, cela dépend de la date de création de l'entreprise ; en cas de contrat de mariage, cela dépend de sa formulation et de son exécution.
La question essentielle est de savoir si votre régime matrimonial inclut l'entreprise dans les biens à partager. La réponse change tout.
Si vous êtes mariés sous le régime de la communauté de biens, votre part dans le fonds de commerce est presque toujours un bien commun, même si votre conjoint n'était pas impliqué dans la gestion quotidienne. Si vous êtes tous deux associés, vos parts respectives sont soumises au régime de la communauté.
Dans ce cas, la valeur de l'entreprise doit être évaluée par un professionnel, et en principe chaque conjoint a droit à la moitié. Les contrats de mariage qui excluent clairement le fonds de commerce de tout partage aboutissent à un résultat différent et souvent plus simple.
Dans le cadre d'une communauté de biens limitée, la part d'un époux dans une société à responsabilité limitée (SRL) qu'il détenait avant le mariage demeure en principe privée. Cependant, la communauté peut prétendre à une compensation en vertu de l'article 1:95a du Code civil néerlandais si l'époux a travaillé pour l'entreprise sans rémunération raisonnable. Les bénéfices réalisés pendant le mariage et retirés de l'entreprise font généralement partie de la communauté.
De nombreux contrats de mariage contiennent une clause de compensation périodique ( periodiek verrekenbeding ) : chaque année, les époux doivent partager le reliquat de leurs revenus. Si cette clause n'a jamais été appliquée, l'article 1:141(3) du Code civil néerlandais présume que le patrimoine existant à la fin du mariage provient de revenus qui auraient dû être partagés, sauf preuve contraire. Cela peut, en définitive, inclure la valeur de l'entreprise dans le partage.
Le VOF n'est qu'un élément parmi d'autres. Les conséquences fiscales plus larges du divorce peuvent avoir un impact significatif sur le règlement final pour chacun d'entre vous. Demandez à un conseiller fiscal de les calculer avant de convenir du partage.
Le tableau ci-dessous compare l'impact typique de chaque régime sur une VOF (Validation of Foreign Assets) lors d'une rupture de mariage.
Comment les régimes matrimoniaux affectent-ils une restitution volontaire de fonds (VOF) lors d'un divorce ?
Le tableau donne un aperçu rapide. L'issue de votre affaire dépendra toujours des faits, notamment de la date de création de l'entreprise et des termes de votre accord.
| Régime matrimonial | Impact sur l'action VOF | Considération clé |
|---|---|---|
| Communauté complète de biens | La valeur de la part sociale constitue en principe un actif commun. | La valeur de la part de VOF doit être évaluée et, en principe, divisée en parts égales. |
| Communauté de biens limitée | Si le VOF a été démarré pendant En cas de mariage, la part est en principe conjointe. Si l'un des époux la possédait avant le mariage, elle reste en principe privée. | La date d'acquisition de l'action est déterminante ; une demande d'indemnisation au titre de l'article 1:95a du Code civil néerlandais est possible. |
| Contrats de mariage | Les accords déterminent si la valeur de l'action VOF est partagée ou reste privée. | La formulation exacte et l'exécution éventuelle d'une clause de compensation sont déterminantes. |
Définir précisément votre situation, en fonction de la date de votre mariage et des accords signés, est essentiel pour la suite. Cette clarté vous permettra d'aborder efficacement les questions d'évaluation, de rachat ou de dissolution. Sans elle, vous naviguez à vue.
Il convient également de noter la date de référence. En cas de communauté de biens, la composition de la communauté est en principe fixée à la date du dépôt de la requête en divorce (article 1:99 du Code civil néerlandais). La valeur est en principe déterminée au moment du partage, sauf accord contraire. Pour une entreprise dont la valeur fluctue rapidement, cette différence peut être significative.
Quels obstacles financiers surviennent lors de la séparation d'un fonds d'investissement volontaire (VOF) ?

Trois éléments financiers déterminent l'issue de l'opération : la valeur de l'entreprise, ses dettes et les conséquences fiscales. Il convient de les aborder en détail.
Un divorce impliquant la séparation d'un fonds d'entreprise soulève d'importantes questions financières et juridiques. Les ignorer peut entraîner des litiges coûteux et des préjudices financiers à long terme. Pour se séparer en tant qu'époux et associés, il est nécessaire d'examiner trois aspects financiers de l'entreprise : sa valeur , ses dettes et sa situation fiscale.
Cette étape du processus est moins axée sur l'émotion que sur les chiffres. Comprendre ces concepts vous aidera à poser les bonnes questions et à vous préparer à la réalité financière de la séparation entre votre vie professionnelle et votre vie personnelle.
Comment le partenariat est-il évalué ?
Faites évaluer votre entreprise par un expert indépendant, selon une méthode adaptée à ses caractéristiques. Cette évaluation servira de base à toute opération de rachat, de vente ou de scission.
Avant toute division, il est indispensable d'en connaître la valeur. L'évaluation d'un fonds d'investissement à capital variable (FICV) ne se résume pas à la simple consultation d'un solde bancaire ; elle porte sur la juste valeur de l'entreprise dans son ensemble. Une évaluation objective et professionnelle est essentielle, car elle constitue le fondement de tout rachat, vente ou partage d'actifs.
Comparez cela à la vente d'une maison : vous n'estimeriez pas sa valeur au hasard, vous feriez appel à un expert. Il en va de même pour les entreprises, même si les méthodes sont plus complexes.
Il existe plusieurs approches courantes pour évaluer un VOF :
- Évaluation basée sur les actifs : La méthode la plus simple consiste à additionner la valeur de tous les actifs de l'entreprise (trésorerie, matériel, biens immobiliers, stocks) et à en déduire tous les passifs (dettes, comptes fournisseurs). Elle répond à la question : « Que resterait-il si nous vendions tout et payions toutes les dettes aujourd'hui ? »
- Évaluation basée sur les bénéfices : Cette méthode évalue la capacité de l'entreprise à générer des bénéfices futurs. Elle applique souvent un multiple aux bénéfices actuels ou prévisionnels, tels que l'EBITDA (bénéfice avant intérêts, impôts, dépréciation et amortissement). Elle est particulièrement adaptée aux entreprises rentables et stables.
- Évaluation basée sur le marché : Cette méthode compare votre valeur de fonds avec celle d'entreprises similaires récemment vendues. Elle permet une vérification de la réalité basée sur le prix du marché pour une entreprise comparable.
Le fonds de commerce est souvent source de litiges. Si les bénéfices reposent en grande partie sur les compétences et le réseau d'un associé, une partie du fonds de commerce est personnelle et difficilement cessible. Les tribunaux en tiennent compte pour évaluer la valeur de l'entreprise pour l'associé qui la poursuit. Choisissez la méthode d'évaluation avec l'aide d'un expert et, de préférence, désignez un seul évaluateur indépendant plutôt que de faire appel chacun à un expert.
Pourquoi la responsabilité des dettes persiste-t-elle après le divorce ?
Chaque conjoint est solidairement responsable envers les créanciers, et votre accord de divorce ne les engage pas. Vous n'êtes libéré de vos obligations que si le créancier y consent ou si la dette est remboursée.
L'une des réalités les plus difficiles d'une séparation de biens est la responsabilité solidaire . En vertu de l'article 18 du Code de commerce néerlandais, chaque associé est responsable de l'intégralité des dettes de la société , indépendamment de la personne qui les a contractées. Votre décision de divorce ne met pas fin à cette responsabilité.
Même si votre accord de règlement stipule que votre ex-conjoint(e) remboursera un prêt commercial spécifique, le créancier peut toujours réclamer la totalité de la somme si votre ex-conjoint(e) ne paie pas. Vos biens personnels restent menacés jusqu'au remboursement intégral de la dette commerciale ou jusqu'à ce que le créancier vous libère officiellement de toute obligation.
Beaucoup de personnes négligent ce point. Les accords que vous concluez avec votre conjoint sont distincts de ceux que la VOF a passés avec ses banques et fournisseurs. Contactez les créanciers en temps utile et demandez-leur de vous libérer de vos dettes, par exemple en échange d'une nouvelle garantie de la part de votre partenaire qui reste en fonction. Convenez avec votre ex-conjoint qu'il ou elle vous indemnisera si un créancier vous tient toujours responsable.
Faites également enregistrer votre sortie ou la dissolution de la VOF au registre du commerce. KVK sans délai. Tant que le registre vous mentionne comme associé, des tiers peuvent s'y fier et vous pourriez être tenu responsable des nouvelles obligations contractées après votre départ.
Quelles sont les conséquences fiscales et sociales ?
La cessation d'activité ou la liquidation d'une entreprise entraîne généralement l'imposition des réserves latentes et du fonds de commerce : le profit de cessation d'activité. Il est conseillé de faire calculer ce profit par un conseiller fiscal avant de convenir d'un prix.
Le transfert de vos parts ou la dissolution de l'entreprise entraînent des conséquences fiscales. Pour le calcul de l'impôt sur le revenu, la fin de votre participation dans le fonds d'investissement à capital variable (FICV) est considérée comme une cessation d'activité.
Le concept clé est celui de profit de cessation d'activité ( ou « stakingswinst ») : la différence entre la valeur comptable de votre participation dans l'actif de l'entreprise et sa valeur marchande au moment de la cession, y compris le goodwill. Ce profit est imposé comme revenu d'entreprise (case 1), ce qui peut engendrer une charge fiscale importante. Sous certaines conditions, un allègement ou un report d'imposition au profit de l'associé qui poursuit l'activité est possible.
Un changement de propriétaire ou de revenus d'entreprise peut également avoir une incidence sur les cotisations et abattements liés au revenu, tels que la cotisation d'assurance maladie ( Zorgverzekeringswet , Zvw). Bien structurer la séparation permet d'en limiter l'impact financier. Nous ne fournissons pas de conseils en matière de structuration fiscale ; pour cela, nous vous invitons à consulter un conseiller fiscal.
Pour en savoir plus sur le partage des biens en général, consultez notre article sur le droit familial et le partage des biens aux Pays-Bas . Régler ces difficultés financières au plus tôt permet de bâtir un avenir plus stable et prévisible.
Quelle option choisir : rachat, vente ou dissolution ?

Il existe trois options : soit l’un des associés poursuit l’activité et rachète les parts de l’autre, soit l’entreprise est vendue à un tiers, soit la société à capital variable est dissoute. Le choix dépend de la santé financière de l’entreprise et des souhaits de chacun.
Une fois votre situation financière clarifiée, vous arrivez à un carrefour. Trois voies s'offrent à vous pour l'entreprise que vous avez bâtie ensemble, chacune avec ses propres procédures, avantages et inconvénients.
Il ne s'agit pas seulement d'une décision professionnelle ; c'est aussi une décision personnelle qui influencera votre vie professionnelle après le divorce. Le bon choix dépend de la santé financière de votre entreprise, de votre situation financière personnelle et des aspirations de chacun. Il exige une communication sincère et une vision réaliste de ce qui est possible.
Option 1 : comment fonctionne un rachat par un seul associé ?
L'un des conjoints poursuit l'activité et rachète la part de l'autre. Ce système est viable si l'entreprise est rentable et si le conjoint qui poursuit l'activité peut financer le rachat.
C'est souvent la solution privilégiée lorsque le fonds d'investissement à capital variable est rentable et qu'un des associés souhaite poursuivre son activité d'entrepreneur. Elle assure la continuité de l'entreprise, permettant ainsi à ses clients et employés de continuer à fonctionner avec un minimum de perturbations.
Ce n'est pas un processus simple. Il commence par l'évaluation évoquée précédemment, car il faut un prix objectif et convenu pour la part du partenaire sortant.
Une fois le prix fixé, le rachat est formalisé par un contrat écrit. Ce contrat précise les modalités de paiement, le transfert des parts et des actifs de l'entreprise, ainsi que la date d'effet du transfert. Il doit également stipuler comment l'associé sortant est libéré des dettes de l'entreprise et quelles sont les conséquences fiscales qui en découlent.
Si votre contrat de société contient une clause de continuation ( voortzettingsbeding ), celle-ci peut conférer à l'un des associés le droit de poursuivre l'activité après le départ de l'autre, moyennant une indemnité pour ce dernier (article 7A:1688 du Code civil néerlandais). Vérifiez si cette clause couvre également le cas d'un divorce.
Point clé : un rachat assure la continuité, mais il dépend de deux choses : l’accord sur un prix équitable et la capacité du partenaire restant à le financer.
Le financement représente souvent le principal obstacle. Si vous optez pour cette solution, discutez rapidement avec votre banque des modalités de financement de l'acquisition et envisagez un paiement échelonné avec des garanties pour l'associé qui quitte l'entreprise.
Option 2 : Quand devriez-vous vendre votre entreprise à un tiers ?
Si aucun de vous deux ne peut ou ne souhaite poursuivre la relation, la vente à un acquéreur extérieur permet une rupture nette. Vous partagez le produit net conformément à vos accords et à votre régime matrimonial.
La vente vous permet à tous deux de valoriser le fruit de votre travail et de passer à autre chose. Ce processus implique de trouver un acquéreur adéquat, ce qui peut prendre du temps. Il vous faudra commercialiser l'entreprise, évaluer les acheteurs potentiels et négocier un prix. Généralement, l'acquéreur reprend les actifs de l'entreprise ; la société en nom collectif (SNC) prend alors fin. Le produit net de la vente, après paiement des dettes et des impôts, est partagé conformément à votre contrat de société et à votre régime matrimonial.
Le principal défi réside dans le marché. Trouver le bon acheteur au juste prix n'est jamais garanti, et une vente longue alourdit les contraintes financières liées à votre divorce. Convenez à l'avance d'un prix minimum et des modalités de vente si aucun acheteur n'est trouvé dans un délai déterminé.
Option 3 : comment dissoudre complètement le VOF ?
On met fin au partenariat, on dissout l'entreprise et on se partage le reste. C'est souvent la solution adoptée lorsque l'entreprise n'est pas rentable ou qu'un rachat ou une vente n'est pas envisageable.
Parfois, la solution la plus simple consiste à dissoudre l'entreprise. Une société en nom collectif à durée indéterminée peut en principe être dissoute par un seul associé, à condition que ce dernier ait donné sa démission de bonne foi (articles 7A:1683 et 7A:1686 du Code civil néerlandais). Un associé peut également demander au tribunal de dissoudre la société pour des motifs graves (article 7A:1684). Après dissolution, l'entreprise doit être liquidée.
Les étapes sont méthodiques :
- Arrêt des opérations : Mettre fin à toutes les activités commerciales, à l'exception de celles nécessaires à la liquidation.
- Valoriser les actifs : Vendre les actifs, les stocks et le matériel de l'entreprise.
- Payez vos dettes : Utiliser le produit de la vente pour payer tous les créanciers et les impôts impayés.
- Divisez le solde : répartir le solde entre les associés conformément à l'accord de partenariat.
- Désinscription : faire enregistrer la dissolution du VOF auprès de KVK.
Bien que cela paraisse clair, la réalité est parfois plus complexe. Si le produit de la vente est insuffisant pour régler toutes les dettes, les créanciers peuvent se retourner contre chaque associé pour obtenir le solde restant. Il est donc essentiel de conserver une trace écrite de la liquidation, car des questions pourraient être posées ultérieurement par les créanciers ou l'administration fiscale.
Les mêmes problèmes se posent pour les associés non mariés, par exemple les couples qui gèrent ensemble une société à but lucratif. Ils ne disposent pas de procédure de divorce, mais doivent néanmoins dissoudre la société et répartir les biens détenus en commun, comme une maison.
Quel est le rôle de votre accord de partenariat et de la médiation ?
Un bon contrat de partenariat définit des règles prédéfinies concernant l'évaluation, le rachat et la dissolution. La médiation vous permet de prendre ensemble les décisions restantes, plutôt que de laisser le tribunal trancher.
Un divorce pendant une procédure de divorce avec votre conjoint représente une double épreuve, mais une bonne stratégie peut y remédier. Deux outils permettent d'éviter un conflit long et douloureux : votre accord de partenariat et la médiation.
Elles fournissent la structure et le cadre de communication dont vous avez besoin pour démêler le plus harmonieusement possible votre vie professionnelle et personnelle.
Pourquoi votre accord de partenariat est-il votre feuille de route ?
Car elle consigne, dans des moments plus sereins, ce qui se passe lorsqu'un partenaire part. Plus elle est complète, moins vous aurez de décisions à prendre sous pression.
Votre contrat de partenariat est l'équivalent professionnel d'un contrat de mariage . Vous l'avez établi, idéalement dans un contexte plus serein, afin de définir les règles de votre relation professionnelle. En cas de séparation, il devient votre principal guide, contenant des instructions prédéfinies pour cette situation précise.
Un contrat de partenariat bien rédigé est très précieux en cas de séparation. Il dissipe l'incertitude et remplace les conflits potentiels par une procédure claire et convenue. Un bon contrat prévoit des clauses relatives au départ d'un associé, quelle qu'en soit la raison.
Il devrait idéalement inclure :
- Clauses de dissolution : les démarches à entreprendre en cas de dissolution de la société, depuis l'information des créanciers et la réalisation des actifs jusqu'au partage du solde.
- Clauses d'évaluation : la méthode de détermination de la valeur d'une action, par exemple une formule convenue ou le recours à un évaluateur indépendant, afin de prévenir les litiges.
- Clauses de maintien en vigueur et de rachat : les conditions selon lesquelles un associé peut poursuivre l'activité et racheter les parts de l'autre, y compris tout droit de préemption, les modalités de paiement et un calendrier.
- Événements de sortie : si un divorce entre les partenaires constitue un événement qui déclenche ces clauses.
En vous appuyant sur ces conditions convenues, vous réduisez le nombre de décisions à prendre sous le coup de l'émotion. L'accord sert de guide neutre, vous accompagnant tout au long de la séparation selon les règles que vous avez tous deux acceptées au préalable.
Pourquoi choisir la médiation plutôt qu'un procès ?
La médiation vous permet de régler les questions commerciales et de divorce lors d'une seule discussion concertée, généralement plus rapidement et à moindre coût qu'une procédure judiciaire. Le médiateur ne décide pas ; c'est vous qui décidez.
Même avec un bon accord de partenariat, des désaccords peuvent survenir. De nombreux couples se tournent alors vers les tribunaux, une procédure souvent coûteuse, longue et conflictuelle. La médiation constitue une alternative efficace, axée sur la coopération.
La médiation est une négociation structurée, guidée par un médiateur neutre.
L'objectif de la médiation n'est pas qu'une des parties « gagne », mais que vous parveniez tous deux à un accord qui couvre à la fois la séparation des affaires et le divorce. Cela permet de préserver les biens qui, autrement, seraient absorbés par les frais juridiques et de limiter le préjudice émotionnel.
Un médiateur ne décide pas à votre place, mais facilite un dialogue constructif. Il vous aide à démêler des questions financières complexes, à explorer des solutions créatives et à trouver un terrain d'entente. C'est particulièrement utile dans le cadre d'une procédure de rachat de biens et d'un divorce, car vous pouvez ainsi aborder ensemble des questions connexes, comme le rachat des parts et la pension alimentaire.
Pour en savoir plus sur cette approche, consultez notre article sur le divorce par médiation . Même si vous avez recours à un médiateur, faites vérifier le document par votre avocat avant de signer, et n'oubliez pas que seul un avocat peut déposer la requête en divorce.
Un accord de partenariat clair, associé à une volonté de médiation, constitue la base la plus stable pour une séparation en tant qu'époux et associés.
Quelle est votre liste de contrôle étape par étape pour séparer un VOF ?
Le travail se déroule en trois phases : rassembler les documents et les conseils, faire évaluer l’entreprise et définir son avenir, puis consigner et exécuter les accords. Le respect de cet ordre permet d’éviter des erreurs coûteuses.
Si vous êtes confronté(e) simultanément à un divorce et à une séparation suite à une indemnisation pour préjudice moral, un plan clair et méthodique est indispensable. Se précipiter ou négliger une étape peut entraîner de graves erreurs. Cette liste de contrôle décompose ce processus complexe en étapes faciles à gérer.
Phase 1 : quelles premières étapes devez-vous entreprendre ?
Rassemblez les documents nécessaires, sollicitez des conseils indépendants et exposez vos intentions concernant l'entreprise. Cela permettra d'établir des bases solides pour des négociations fondées sur des faits.
-
Examinez vos documents juridiques : recherchez et lisez attentivement votre contrat de société ( vennootschapscontract ) et tout contrat de mariage ( huwelijkse voorwaarden ) . Ces documents contiennent souvent des clauses convenues relatives à l’évaluation, au rachat et à la dissolution, ce qui peut prévenir de nombreux conflits. Rassemblez également les comptes annuels des dernières années, les contrats de prêt et les garanties constituées.
-
Obtenez des conseils professionnels indépendants : en cas de litige, chacun devrait avoir son propre avocat et son propre conseiller financier. Un conseiller commun peut se trouver en situation de conflit d’intérêts. Si vous avez recours à un médiateur, chacun peut faire vérifier le résultat par son propre conseiller.
-
Discutez de vos intentions : une fois les conseils reçus, ayez une conversation structurée sur les objectifs de chacun pour l’entreprise. Souhaitez-vous tous les deux vendre ? L’un de vous souhaite-t-il poursuivre l’activité ? Clarifier vos intentions dès le départ permettra d’orienter les prochaines étapes.
Phase 2 : comment parvenir à une évaluation et à une décision ?
Faites réaliser une évaluation indépendante, puis choisissez entre rachat, vente et dissolution. Cela transformera vos intentions en un plan concret.
- Demandez une évaluation professionnelle : Faites appel à un expert en évaluation d'entreprises indépendant et qualifié pour déterminer la valeur du fonds d'investissement à capital variable (VOF) et de chaque action. Une évaluation objective est essentielle pour tout rachat, scission ou vente et constitue la base financière d'un règlement équitable.
Une évaluation professionnelle est essentielle à un partage financier équitable. Se fier à des estimations approximatives ou à des estimations informelles conduit souvent à des litiges longs et coûteux.
- Décidez de l'avenir de l'entreprise : En fonction de l'évaluation et de vos discussions, choisissez l'une des trois options suivantes :
- Rachat : Un associé rachète la part de l'autre.
- Vente: L'entreprise est vendue à un tiers et vous vous partagez le produit de la vente.
- Dissolution: Le fonds d'investissement volontaire est dissous, ses actifs sont réalisés et toutes les dettes sont payées.
Phase 3 : comment consigner et exécuter les accords ?
Consignez tout dans un accord transactionnel et un accord séparé sur le VOF, puis exécutez-les : transfert, KVK immatriculation, impôt et mainlevée par les créanciers.
-
Rédigez un accord complet : vos avocats consignent tout par écrit : le règlement du divorce et la séparation des biens. L’accord doit préciser la répartition des biens, la prise en charge des dettes internes, l’indemnisation du conjoint qui quitte le domicile conjugal et les modalités exactes du rachat, de la vente ou de la dissolution du mariage.
-
Mettre le plan à exécution : Une fois l'accord signé, il faut le mettre en œuvre. Cela implique le transfert des parts ou des actifs de l'entreprise, ainsi que l'enregistrement du changement ou de la dissolution auprès des autorités compétentes. Chambre de commerce (KVK), informant le Administration fiscale et douanière (Belastingdienst)et l'obtention des quittances des banques et autres créanciers. Ces étapes finalisent la séparation de l'entreprise et règlent les obligations fiscales.
En résumé
- Un divorce entre époux qui gèrent un VOF met fin à deux relations, chacune soumise à ses propres règles : le droit matrimonial et le droit des partenariats.
- Votre régime matrimonial détermine si la valeur de votre part dans la société est divisée ; avec les contrats prénuptiaux, une clause de compensation non exécutée peut encore l'intégrer au règlement (article 1:141(3) du Code civil néerlandais).
- Chaque associé reste solidairement responsable des dettes de la société (article 18 du Code de commerce) ; votre accord de divorce n'est pas opposable aux créanciers.
- Choisissez entre un rachat, une vente et une dissolution après une évaluation indépendante, et faites enregistrer votre sortie auprès de la KVK sans délai.
- Quitter une entreprise entraîne généralement une imposition sur le bénéfice de cessation d'activité ; faites-le calculer par un conseiller fiscal avant de convenir d'un prix.
Questions fréquentes concernant une ordonnance de protection contre le divorce
Lorsque votre partenariat professionnel est aussi votre mariage, une séparation soulève des questions spécifiques et urgentes. Voici les réponses aux questions les plus fréquentes.
Que se passe-t-il si notre contrat de partenariat ne mentionne pas le divorce ?
Dès lors, les règles légales et les dispositions générales de votre contrat s'appliquent. Un partenariat à durée indéterminée peut en principe être dissous par notification, sauf accord contraire prévoyant la poursuite de l'activité par l'un des associés.
Si votre accord ne mentionne ni le divorce ni la séparation , vous devrez négocier à partir de zéro les modalités d'évaluation, de partage et de répartition des dettes restantes, tout en gérant le stress émotionnel lié à la séparation. En l'absence d'un accord préalable, le partage dépendra davantage du régime matrimonial applicable, ce qui peut compliquer les choses. Vérifiez si l'accord contient des clauses générales de séparation ou de maintien en vigueur qui s'appliquent également en cas de divorce.
Mon conjoint peut-il m'obliger à vendre ma part ?
Pas directement : votre conjoint ne peut pas vous contraindre à lui vendre votre part. Toutefois, la valeur de votre part peut être prise en compte lors du partage, et si vous êtes dans l’incapacité de la verser, le tribunal peut décider de la répartition des biens communs.
Si votre part relève du régime de la communauté de biens ou d'une compensation, votre conjoint a droit à une partie de sa valeur. Si vous n'avez pas les moyens de la payer et que vous ne parvenez pas à un accord, le tribunal peut statuer sur le partage conformément à l'article 3:185 du Code civil néerlandais, ce qui peut, dans certains cas, aboutir à une vente. Si vous êtes associés et que votre collaboration n'est plus possible, chacun de vous peut dissoudre la société ou demander au tribunal de la dissoudre, ce qui peut entraîner la liquidation de l'entreprise.
Qui est responsable des dettes de VOF après notre séparation ?
En ce qui concerne les créanciers, vous restez tous deux responsables de l'intégralité des dettes contractées pendant votre association. Entre vous, votre accord détermine qui les supporte.
Votre responsabilité concernant les dettes de la VOF découle du droit des sociétés de personnes, et non de votre accord de divorce. responsabilité conjointe et solidaire, vous restez tous deux responsables de le montant total de toutes les dettes commerciales contractées avant la dissolution de la VOF ou avant votre départ, et votre départ doit être enregistré auprès de la KVK limiter la responsabilité pour les nouvelles dettes.
Une erreur fréquente et coûteuse consiste à croire que votre accord de divorce vous protège. Même s'il stipule que votre ex-conjoint prendra en charge toutes les dettes de l'entreprise, un créancier peut toujours vous réclamer le paiement si votre ex-conjoint ne paie pas. Vos biens personnels restent menacés jusqu'au règlement intégral de toutes les dettes ou jusqu'à ce que le créancier vous libère de toute obligation.
Pouvons-nous continuer à gérer l'entreprise ensemble ?
Oui, c'est légalement possible, pendant et après le divorce. Mais cela exige du respect mutuel, de la confiance et une communication très claire.
Si vous optez pour cette solution, rédigez un nouvel accord de partenariat détaillé qui encadre votre relation professionnelle indépendamment de votre vie personnelle, notamment en ce qui concerne la prise de décision, la rémunération et les modalités de départ de l'un de vous. C'est une voie exigeante, conseillée uniquement aux ex-conjoints capables de maintenir une véritable relation professionnelle.
Law & More Nous conseillons les entrepreneurs en matière de divorce et de séparation d'entreprise, de l'accord de partenariat à la convention de règlement. Vous ne savez pas à quoi vous attendre ? Décrivez-nous votre situation. Nous vous indiquerons vos options sous 24 heures ouvrables.
Comment Law & More Nous pouvons vous aider. Tout est expliqué sur notre site web. avocat de divorce .